2025年中国光电子器件行业发展历程、发展背景及产业链结构
光电子器件是现代信息技术的重要基石,广泛应用于通信、显示、医疗、国防等领域。中国光电子器件行业历经数十年发展,已形成较为完整的产业体系。2025年,在政策支持、市场需求和技术进步的推动下,行业正迈向高质量发展新阶段。本文将回顾中国光电子器件行业的发展历程,分析其发展背景,并梳理产业链结构,以期为行业参与者提供参考。
一、发展历程
中国光电子器件行业的发展大致可分为四个阶段:
- 起步阶段(20世纪50-70年代):中国开始布局光电子技术研究,主要集中于高校和科研院所,以跟踪国外技术为主,产业化程度低。
- 技术积累与初步产业化阶段(20世纪80-90年代):改革开放后,通过引进消化吸收,中国光电子器件产业逐步起步,在光通信器件、显示器件等领域形成初步产能,但高端产品仍依赖进口。
- 快速发展阶段(2000-2015年):随着互联网和移动通信的普及,光电子器件市场需求激增。国家出台一系列政策支持光电子产业发展,国内企业如华为、中兴、京东方等迅速崛起,在光通信、显示等领域取得突破,产业链逐步完善。
- 高质量发展阶段(2016年至今):在“中国制造2025”、“十四五”规划等政策引导下,行业向高端化、智能化、绿色化转型。2025年,中国光电子器件行业在部分领域已达到国际先进水平,5G、数据中心、新能源汽车等新兴应用成为增长引擎。
二、发展背景
- 政策环境:国家层面相继发布《“十四五”数字经济发展规划》、《关于推动未来产业创新发展的实施意见》等政策,明确支持光电子器件等关键核心技术攻关,为行业发展提供有力保障。
- 市场需求:5G网络的全面部署、千兆光网的推广、数据中心的大规模建设以及智能汽车的普及,对高速光模块、光传感器、激光雷达等光电子器件需求旺盛。
- 技术进步:硅光技术、共封装光学(CPO)、铌酸锂调制器等技术不断成熟,推动光电子器件向高速率、低功耗、集成化方向发展。
- 全球化与竞争:全球供应链重构背景下,中国光电子器件企业面临挑战与机遇,国产替代进程加速,部分企业已跻身全球第一梯队。
三、产业链结构
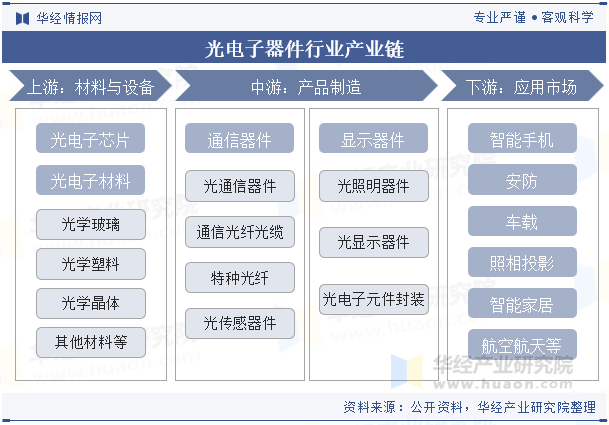
中国光电子器件产业链可分为上游原材料与设备、中游器件制造与封装、下游应用市场三个环节:
- 上游:主要包括半导体材料(如硅、GaAs、InP)、光学材料(如光纤预制棒、光学晶体)、封装材料以及光刻机、刻蚀机等关键设备。上游环节技术壁垒高,部分高端材料和设备仍依赖进口。
- 中游:为光电子器件的设计与制造,涵盖光通信器件(如激光器、探测器、光模块)、光显示器件(如OLED、LCD)、光传感器件(如CMOS图像传感器、激光雷达)等。国内企业在中低端市场具备较强竞争力,高端市场正逐步突破。
- 下游:应用领域广泛,包括通信设备、消费电子、汽车电子、医疗设备、国防军工等。下游需求的变化直接影响中游器件的技术方向和市场规模。
中国光电子器件产业链完整性不断提升,但上游关键材料与设备环节仍需加强自主可控。随着技术创新的持续投入和产业链协同的深化,中国光电子器件行业有望在全球竞争中占据更重要的地位。
如若转载,请注明出处:http://www.tengxindz.com/product/38.html
更新时间:2026-11-05 21:55:19